چکلیست تکالیف مالیاتی شرکتها در پایان سال مالی
پایان سال مالی برای شرکتها و بنگاههای اقتصادی ایرانی تنها یک رویداد حسابداری نیست؛ نقطهای است که در آن دادههای عملیاتی، قراردادهای فروش، اسناد هزینهها، مغایرتهای بانکی، استعلامات مالیات بر ارزش افزوده و وضعیت مطالبات باید به یک سیستم قابل دفاع تبدیل شود. چکلیست تکالیف مالیاتی زمانی مؤثر است که از سه ماه قبل از تاریخ اختتامیه شروع شود و هر واحد، مسئولیت، مستند، مهلت و ریسک خود را بداند. بدون این انضباط، شرکت حتی با سود واقعی مناسب، ممکن است به دلیل کمبود مدرک، اشتباه در ثبت یا مغایرت صورتهای مالی، مشمول جرایم، برگهای تشخیص یا رد دفاتر شود. برای شرکتهایی که ساختار فرآیندهای مالیشان هنوز ناپایدار است، میتوان از مشاوره کسبوکار استفاده کرد تا حلقههای گمشده بین فروش، انبار، مالی و مالیاتی بسته شود.
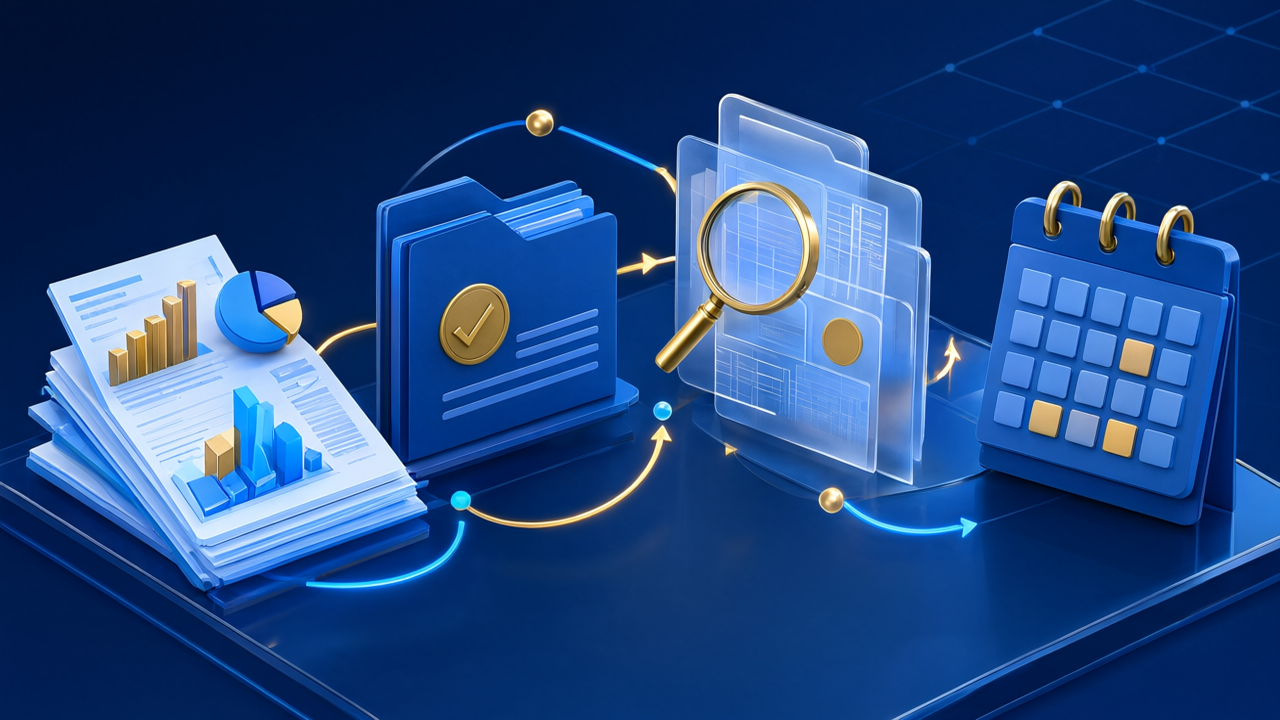
در عمل، چکلیست باید ترکیبی از اقدامات مالیاتی، حسابداری، حقوقی و اجرایی باشد. بررسی تکالیف ارزش افزوده، مغایرت فروش با مالیات بر ارزش افزوده، تطبیق لیست بیمه و حقوق، استعلام حسابهای دریافتنی و پرداختنی، تعیین تکلیف داراییهای ثابت، ذخایر، هزینههای قابل قبول مالیاتی و اقلام نامشخص، همه باید در یک تقویم واحد دیده شوند. یک چکلیست حرفهای، صرفاً فهرست عناوین نیست؛ بلکه نشان میدهد کدام مدرک، کدام حساب، کدام بازه زمانی و کدام مسئول باید قبل از ارسال اظهارنامه تکمیل شود. در این مدل، هر بند به یک ریسک مالیاتی گره میخورد: رد هزینه، جرایم ارزش افزوده، مغایرت درآمد، عدم ارائه اسناد، استعلامهای مکرر و افزایش بدهی به دلیل تصمیمات دیرهنگام.
مراحل کلیدی بستن حسابهای سالانه و تهیه صورتهای مالی قابل دفاع
بستن حسابهای سالانه، فرآیندی چندلایه است و از ثبتهای روزمره فراتر میرود. اولین گام، تثبیت اسناد حسابداری تا تاریخ اختتامیه است؛ یعنی هیچ فاکتور، حواله، رسید انبار، تسویه بانکی یا سند هزینهای بدون بررسی نماند. سپس مغایرتهای بانکی، صندوق، حسابهای دریافتنی، حسابهای پرداختنی، موجودی مواد و کالای ساختهشده، داراییهای ثابت و حسابهای بینشرکتی باید تکبهتک تأیید شوند. در شرکتهای B2B، چون حجم اسناد و چرخه وصول مطالبات بزرگتر است، این مرحله نیازمند تفکیک اقلام جاری، مشکوکالوصول و نیازمند استعلام است.
| اقدام کلیدی | خروجی مورد انتظار | مسئول | زمان پیشنهادی | ریسک در صورت غفلت |
|---|---|---|---|---|
| انبارگردانی سالانه | صورتجلسه، لیست مغایرت و ثبت تعدیلات | مدیر مالی و انبار | ۹۰ روز قبل | رد موجودی و اختلاف بهای تمامشده |
| مغایرت بانکی | گزارش تسویه، ردیابی چک و واریز | حسابدار ارشد | ۶۰ روز قبل | ابهام در نقدینگی و درآمد |
| استعلام طرفهای تجاری | پاسخ رسمی یا تأییدیه مانده | مدیر مالی | ۷۵ روز قبل | رد حسابهای دریافتنی و پرداختنی |
| تطبیق ارزش افزوده | فایل مقایسه فروش و اظهارنامه | مسئول مالیاتی | ۴۵ روز قبل | جرایم و برگ تشخیص |
| تعیین تکلیف دارایی ثابت | گزارش استهلاک و جابهجایی | مدیر مالی | ۶۰ روز قبل | رد استهلاک و هزینهها |
| بازبینی هزینهها | لیست هزینه قابل قبول و غیرقابل قبول | مشاور مالیاتی | ۳۰ روز قبل | رد هزینه و افزایش سود مشمول |
گام بعدی، ثبت اقلام تعهدی و تعدیلی است. هزینههای آتی، استهلاک، ذخیره مرخصی و سنوات، ذخیره مطالبات مشکوکالوصول، تعدیل نرخ ارز، ثبت هزینههای وصولنشده و شناسایی درآمدهای تحققیافته اما ثبتنشده، همگی باید با مستندات قانونی و رویههای محاسباتی شفاف انجام شوند. اگر این اقلام بدون منطق حسابداری و مالیاتی ثبت شوند، در مرحله رسیدگی بهعنوان اقدام صوری یا هزینه غیرقابل قبول تلقی خواهند شد. به همین دلیل، تهیه صورتهای مالی قانونی، از جمله ترازنامه، سود و زیان، جریان وجوه نقد و یادداشتهای همراه، باید با ارجاع به اسناد قابل ردیابی و روشهای محاسبه شفاف انجام شود.
تطبیق حسابداری و مالیاتی پیش از ارسال اظهارنامه عملکرد
یکی از مهمترین اقدامات قبل از مهلت ارسال اظهارنامه، تطبیق حسابداری و مالیاتی است. در این مرحله، درآمد ثبتشده در دفاتر باید با درآمد گزارششده در ارزش افزوده، لیست حقوق، مغایرت بانکی، فروشهای صادراتی، برگشت از فروش، تخفیفات و درآمد سایر فعالیتها مقایسه شود. هر اختلاف باید توضیح منطقی و مستند داشته باشد؛ مثلاً تفاوت درآمد فروش با ارزش افزوده ممکن است به دلیل فروش معاف، فروش به مصرفکننده بدون ثبت، یا فاصله زمانی ثبت فاکتور باشد. اگر این توضیحات قبل از ارسال آماده نشود، شرکت در مرحله استعلام با سردرگمی و جرایم احتمالی روبهرو میشود.
تطبیق مالیاتی همچنین شامل شناسایی هزینههای غیرقابل قبول، هزینههای بدون مدرک، هزینههای مشترک، استهلاک مالیاتی، ذخایر مورد تأیید یا غیرمورد تأیید، جریمهها، مالیاتهای پرداختی و اقلام بینشرکتی است. در شرکتهای B2B، هزینههای فروش، کمیسیون، بازاریابی، مشاوره و خدمات فنی باید با شرح خدمات و خروجی ملموس مستند شوند. پیش از نهاییسازی اظهارنامه، باید یک بازبینی صفر تا صد انجام شود: بررسی کدهای اقتصادی، نوع فعالیت، مصادیق معافیت، استعلامات قبلی، حسابهای ویژه، مالیات تکلیفی، مالیات بر درآمد اجاره و سایر تکالیف. این بازبینی بهتر است توسط مدیر مالی و مشاور مستقل انجام شود تا اشتباهات انسانی کاهش یابد.
مدارک و مستندات ضروری برای تکمیل پرونده مالیاتی شرکت
پرونده مالیاتی شرکت بدون مستندات کافی، حتی اگر اعداد دفاتر درست باشد، آسیبپذیر است. مدارک پایه شامل دفاتر قانونی، فاکتورهای فروش و خرید، قراردادها، اسناد حمل و بارنامه، رسید انبار، فیش حقوقی، لیست بیمه، اسناد مالیات تکلیفی، مغایرت بانکی، استعلامهای رسمی، صورتجلسه انبارگردانی و گزارشهای دارایی ثابت است. در کنار این موارد، شرکتها باید اسناد خاص خود را هم مستند کنند؛ مثلاً برای هزینه مشاوره، قرارداد و گزارش خروجی؛ برای هزینه تبلیغات، اسناد کمپین؛ برای هزینه کمیسیون، قرارداد نماینده و صورتحساب پرداخت؛ و برای اقلام بینشرکتی، قرارداد خدمات مشترک و روش تخصیص هزینهها.
نکته مهم در مستندسازی، زمانبندی و نسخهبندی است. بسیاری از شرکتها مدارک را پراکنده در ایمیل، پوشههای محلی، سامانههای فروش یا حسابهای کارشناسان نگه میدارند. این پراکندگی باعث میشود در زمان استعلام مالیاتی، پاسخها ناقص یا با تأخیر ارسال شوند. بهتر است یک بایگانی مالیاتی دیجیتال با ساختار استاندارد، دسترسی کنترلشده، نسخه پشتیبان و شرح مسئول هر مدرک ایجاد شود. همچنین باید توجه داشت که ارائه مدرک، به معنای صرفاً ضمیمه کردن فاکتور نیست؛ مدرک باید ثابت کند هزینه واقعاً انجام شده، مرتبط با فعالیت کسبوکار است، پرداخت شده یا تعهد قطعی ایجاد کرده و در دوره صحیح ثبت شده است.
تقویم زمانی، اولویتبندی و نقش نرمافزارهای مالی در تسریع بستن حسابها
مدیران مالی باید تکالیف پایان سال را بر اساس اثر مالیاتی، زمانبر بودن و وابستگی به واحدهای دیگر اولویتبندی کنند. اقلامی مانند انبارگردانی، استعلام حسابهای طرف مقابل، تعیین تکلیف داراییهای ثابت و بررسی مغایرتهای بانکی، معمولاً به زمان بیشتری نیاز دارند و باید زودتر شروع شوند. در مقابل، برخی اقدامات مانند بازبینی نهایی اظهارنامه و ارسال اسناد تکمیلی، بهدلیل نزدیکی به مهلت قانونی، حساسیت زمانی بالایی دارند و نباید به روزهای آخر موکول شوند. برای شرکتهایی که حجم اسناد بالاست، اتکا به فناوری اطلاعات و سامانههای اسناد الکترونیک، هزینه جستجو و ریسک گم شدن مدرک را کاهش میدهد.
نرمافزارهای مالی، ERP و سامانههای اتوماسیون اسناد، زمانی ارزش واقعی ایجاد میکنند که فرآیندهای حسابداری و مالیاتی از پیش استاندارد شده باشند. اگر دفاتر پراکنده، کدینگ حسابها ناپایدار و روش ثبت اسناد غیرشفاف باشد، نرمافزار تنها سرعت ثبت را زیاد میکند، نه کیفیت بستن حساب. اما وقتی ساختار کدینگ، مراکز هزینه، واحدهای تجاری، دورههای مالی و مجوزهای دسترسی تعریف شده باشد، اتوماسیون میتواند مغایرتگیری، گزارشگیری، کنترلهای داخلی و آمادهسازی اظهارنامه را تسریع کند. برای شرکتهای B2B با حجم بالای تراکنش، توصیه میشود یک محیط آزمایشی برای بستن حساب ایجاد شود و سناریوهای تعدیل و اصلاح دورههای قبل پیش از اختتامیه نهایی تست شوند.
اشتباهات رایج و چکلیست عملیاتی قبل از مهلت قانونی اظهارنامه
از رایجترین اشتباهات، تأخیر در شروع فرآیند بستن حساب است. بسیاری از شرکتها فکر میکنند بستن حسابها از تاریخ اختتامیه شروع میشود، در حالی که کیفیت آن در ماههای قبل تعیین میگردد. اشتباه دیگر، ثبت هزینههای بدون مدرک یا ثبت فاکتورهای غیرمرتبط بهعنوان هزینه شرکت است. همچنین عدم تفکیک حسابهای شخصی از شرکتی، عدم توجه به مالیات تکلیفی، عدم تطبیق لیست بیمه و حقوق، و عدم بررسی استعلامهای قبلی، از ریسکهای پرتکرار هستند.
قبل از ارسال اظهارنامه عملکرد، مدیر مالی باید مطمئن شود که تمام اقلام باز تعیین تکلیف شدهاند. این اقلام شامل حسابهای متفرقه، ماندههای بینشرکتی، اسناد دریافتنی و پرداختنی، هزینههای پیشپرداخت، درآمدهای آتی، ذخایر، داراییهای ثابت در جریان ساخت و اقلام انباری است. در گام بعد، فایلهای تطبیق مالیاتی نهایی شوند: تطبیق فروش با ارزش افزوده، تطبیق حقوق با لیست بیمه، تطبیق هزینهها با فاکتورهای رسمی، تطبیق مالیات تکلیفی با اسناد پرداخت و تطبیق استهلاک با گزارش دارایی ثابت. سرانجام، بسته ارسال اظهارنامه باید شامل نسخه نهایی صورتهای مالی، تراز آزمایشی، اسناد تکمیلی، گزارش مغایرتها و شرح رویههای حسابداری باشد.
راهنمای انتخاب مشاور مالیاتی و حسابدار برای شرکتهای B2B
انتخاب مشاور مالیاتی و حسابدار مناسب، نباید صرفاً بر اساس تعرفه یا نام انجام شود. شرکتهای B2B به فرد یا تیمی نیاز دارند که با چرخه فروش سازمانی، قراردادهای بلندمدت، استعلامهای بانکی، چندپروژهای بودن، هزینههای فنی و ریسکهای مالیاتی ارزش افزوده آشنا باشد. یک مشاور مؤثر باید ابتدا کسبوکار را بفهمد، سپس رویههای حسابداری را پیشنهاد دهد و در نهایت بستههای دفاعی قابل استناد تهیه کند. تجربه در صنعت، توانایی تحلیل اسناد و مهارت در مستندسازی، سه معیار اصلی هستند.
در ارزیابی حسابدار یا مشاور، باید نمونه کار، رویه بازبینی، شفافیت در تعریف مسئولیتها، توانایی همکاری با مدیران مالی داخلی و سابقه پاسخ به استعلامهای مالیاتی بررسی شود. همچنین بهتر است قرارداد خدمات، خروجیهای مشخص داشته باشد: تهیه چکلیست پایان سال، مغایرتگیری فصلی، بازبینی اظهارنامه، طراحی کدینگ، پشتیبانی در رسیدگی و آموزش کارکنان. اگر شرکتی هنوز فرآیندهای مالیاش ناپایدار است، ابتدا باید ساختار حسابداری و جریان اسناد اصلاح شود. در نهایت، بهترین مشاور کسی است که به مدیران کمک کند تصمیمات اقتصادی را با آگاهی از پیامدهای مالیاتی بگیرند؛ برای چنین رویکردی میتوان از مشاوره و تماس برای طراحی برنامه اختصاصی بهره برد.
نظرات
ثبت نظر
اولین نفری باشید که نظر میدهد.